

 2
 2023-10-29 16:28:13
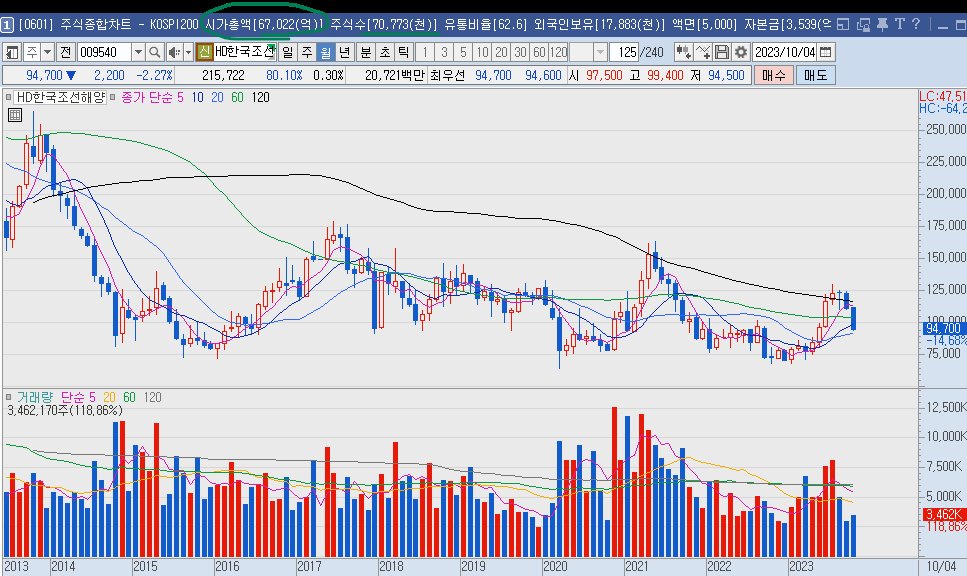
(1) HD한국조선해양
실적을 보면,
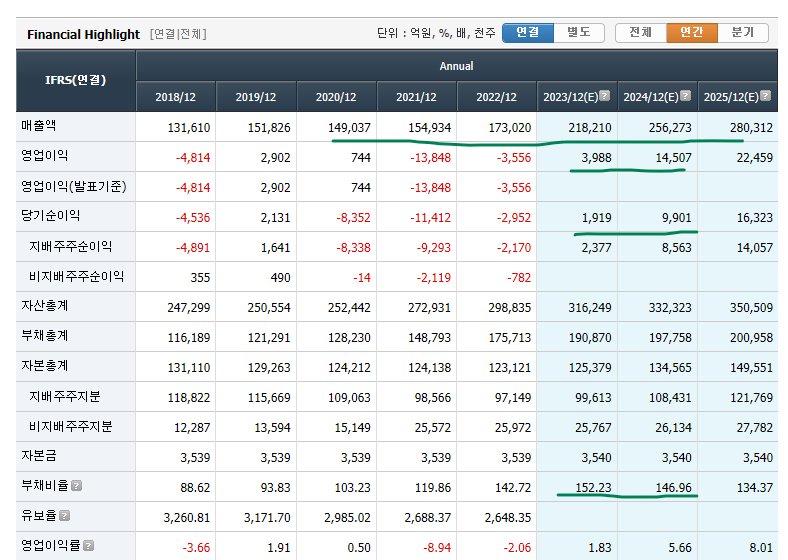
적자에서 턴어라운드 하면서 워낙 수주가 좋은 상태임
수주산업이라 한해 더 뒤인 2024년도 당기순이익 9900억원에서 거품 쫌 빼서 8000억원 잡고,
부채많고, 인력 많이쓰고, 산만한 엄청난 규모산업이라 PER =4 만 줌, 가치평가 = 3.2조
현재시총 6.7조.... 되도않는 개씹테마주
(2) 상성중공업

월봉상 거래량을 동반해서 장기매물대를 뚫고 눌림을 주고 있음.
실적도 증대되서 차트쟁이들에겐 완벽한 눌림매수기회라고 볼 수 있는데
(차트쟁이들 환장하는 자리임)
과연 밸류에이션은 어떨까 ?
실적도 적자에서 턴어라운드하며 엄청늘어났는데,
마찬가지로 수주산업이라 2024년 영업이익 3980억원에서 거품빼고 3500억잡고
어휴 ㅅㅂ 부채가 ㅎㄷㄷ 금융이자내고 뭐 남겠노.
게다가 총발행주식수가 8억8천주....ㅎㄷㄷ 개씹작전주 느낌 물씐
한국조선해양보다 더 짜게 PER = 3 주면 가치평가 1.1조원 !
두줄요약:
이런걸 가치투자로 들어가면 등신된다 진짜.
그냥 분위기 살아날때 단기 테마주로 접근해야 함
자매품: 두산에너빌러티, HMM
